En búsqueda del crecimiento rentable
Por regla general, los directivos de empresa buscan ser eficaces en cumplir metas de ventas con las que se han comprometido ante la junta directiva, dentro de planes de crecimiento. No obstante, en ciertos casos, la presión por ese cumplimiento los obliga a ser ineficientes.
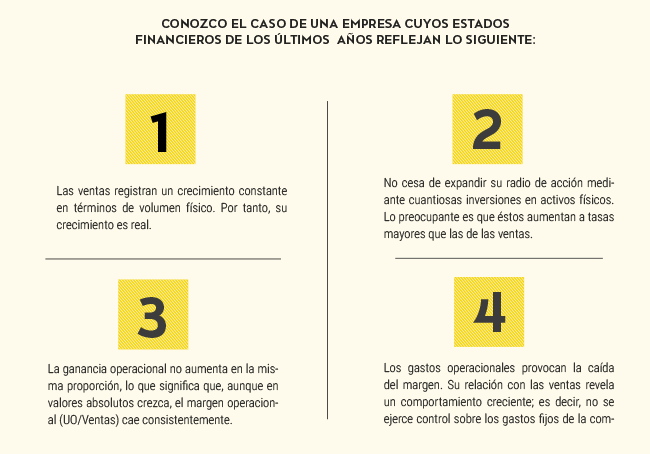
 Así: ofrecen mayores plazos a los clientes; aseguran la continuidad de la producción o de la comercialización con inventarios en exceso; invierten en maquinarias o instalaciones más allá de lo necesario, contratan más gente, etc.
El objetivo de ventas se alcanza, lo cual agrada al directorio, el gerente asegura el puesto y todos los interesados (clientes, empleados, inversionistas y proveedores) están contentos.
Adicionalmente, mayores ventas se traducen en mayores ganancias operacionales que satisfacen a los directivos.
Cuando se reúnen los accionistas hay euforia, ya que muy pocos ven que todo ello se ha logrado inflando los activos y que, en este esquema de crecer a como dé lugar, lo que se sacrifica es la rentabilidad.
El escenario descrito es, en la vida real, más frecuente de lo que parece.
La rentabilidad de la empresa, comúnmente denominada ROA (Return on Assets), se calcula dividiendo la utilidad operacional, UO, por el total de activos, A.
Entonces ROA = UO/A.
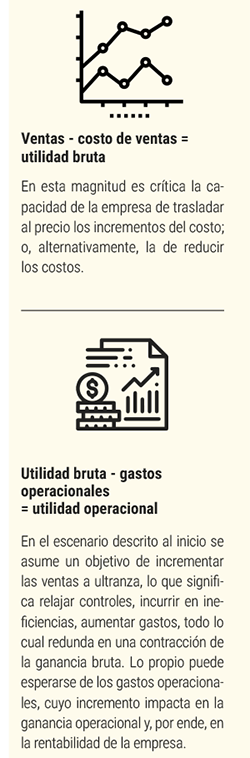
Por lo mismo, incrementos en el denominador reducen la rentabilidad, a menos que la ganancia operacional crezca en la misma proporción. La ganancia operacional es el resultado del negocio per se.
De lo expuesto se puede concluir que la rentabilidad de esta empresa no deja de caer y que ello es el fruto de una obsesión por el crecimiento y de una falta de control sobre los gastos operacionales.
 Lo recomendable es perseguir un objetivo estratégico de crecimiento rentable. Para lograrlo, hay que asegurar un equilibrio armónico entre aumento de los activos (cuya factibilidad debe ser cuidadosamente evaluada), e incremento de ganancias; este último es lograble no únicamente con incrementos en ventas (que deben ser mayores a los de los activos) y con mantenimiento del margen bruto, sino también con eficiencias operacionales que generen ahorros de gastos.
Para ilustrar esta recomendación, en la edición de marzo 2019 de Revista Ekos, página 162, aparece lo siguiente:
 “… La nueva estrategia de la compañía (Avianca) busca migrar de un modelo de crecimiento hacia uno de rentabilidad y eficiencia operacional…”. Estrategias como las descritas deben generar aumentos de la rentabilidad. (Y, posiblemente, creación de valor, pero este es tema para otro artículo).