La huella tributaria 2026
¿Quiénes sostienen el aporte tributario y qué revela su peso sobre la economía ecuatoriana?
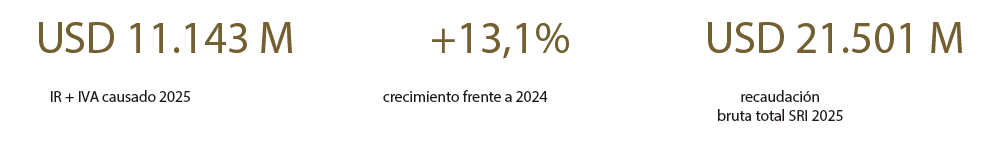
USD 11.143 millones. Esa es la dimensión que alcanzaron en 2025 el Impuesto a la Renta (IR) y el Impuesto al Valor Agregado (IVA) causado por los sectores económicos analizados. La cifra creció 13,1 % frente a 2024.
Más que un número fiscal, el resultado dibuja el mapa de una economía en la que comercio, industria, minería, servicios y finanzas convierten parte de su actividad en obligaciones tributarias.
Este artículo propone mirar qué hay detrás de esas cifras. La información del SRI, la Superintendencia de Compañías, y el marco fiscal oficial permite identificar dónde se concentra la contribución, cómo se distribuye entre IR e IVA y qué compañías sobresalen dentro de las actividades de mayor peso.
Un mapa tributario con líderes muy marcados
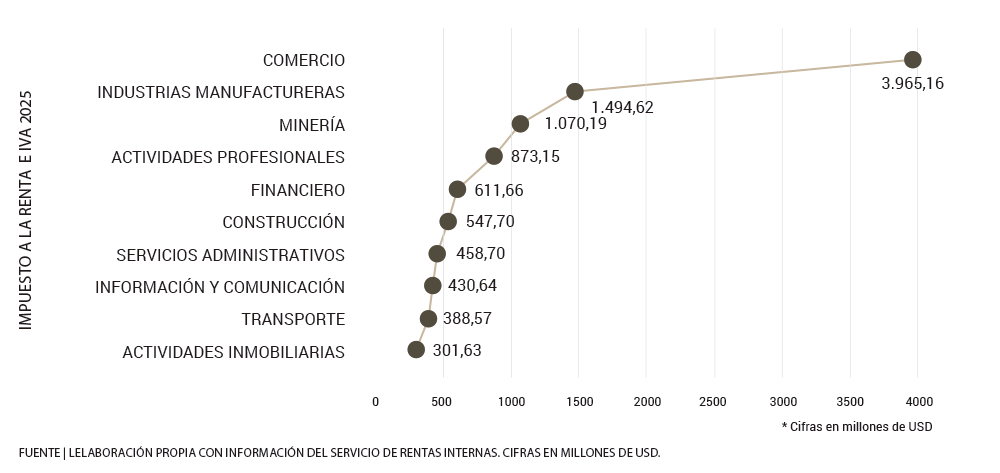
La primera conclusión aparece con claridad: el aporte está concentrado. Comercio genera USD 3.965 millones entre IR e IVA y representa 35,6 % del total analizado. Manufactura aporta USD 1.495 millones; Minería, USD 1.070 millones; Actividades Profesionales, Científicas y Técnicas, USD 873 millones; y Finanzas y Seguros, USD 612 millones.
En conjunto, estos sectores concentran alrededor de siete de cada 10 dólares considerados en el análisis. Pero la composición importa tanto como el tamaño. En Comercio y Manufactura predomina el IVA; en Minería, el Impuesto a la Renta adquiere un protagonismo mucho mayor. Esa diferencia revela que no todos los sectores llegan al sistema tributario por la misma vía: unos destacan por el volumen de transacciones y otros por la magnitud de los resultados sujetos a imposición.
Comercio: uno de cada tres dólares analizados
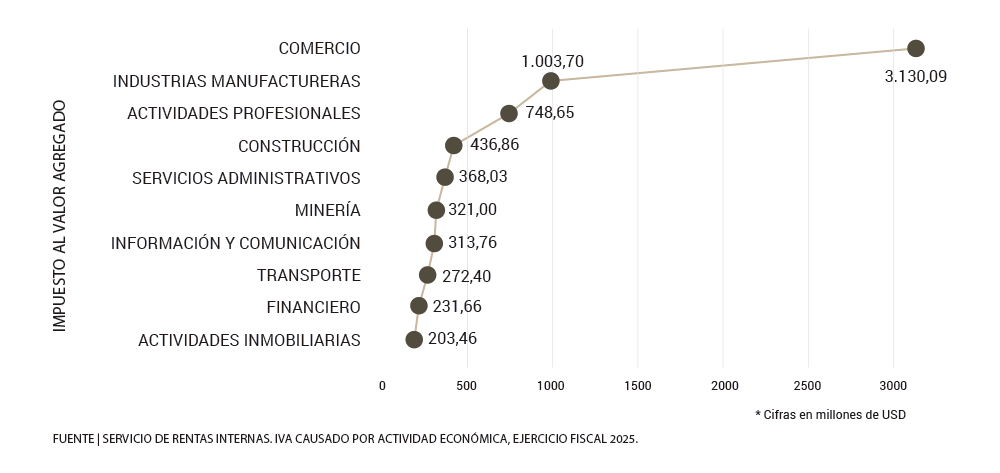
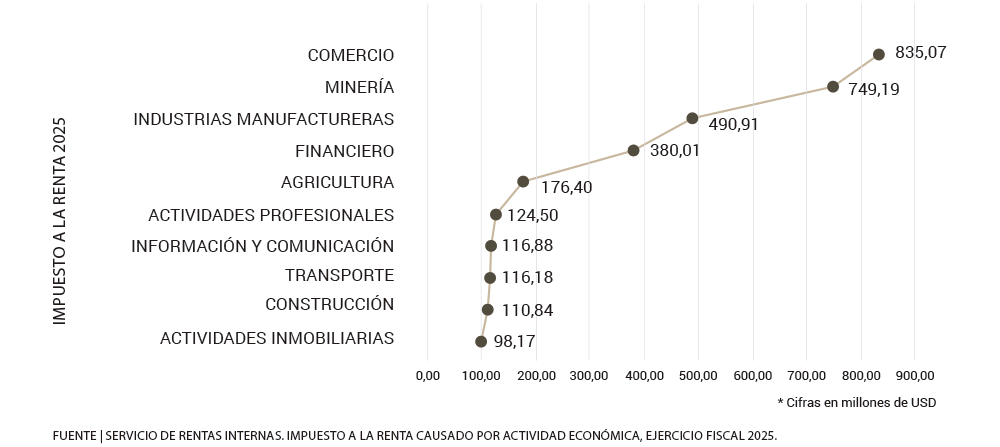
Si existe un sector capaz de mostrar la escala de la economía formal ecuatoriana, es el Comercio. En 2025 causó aproximadamente USD 3.130 millones de IVA y USD 835 millones de IR. Su aporte combinado aumentó 13,4 % frente al año anterior y, por sí solo, representa más de un tercio del total de IR e IVA considerado. El dato ayuda a entender por qué el IVA es tan relevante para las finanzas públicas.
El impuesto acompaña el movimiento de bienes y servicios a lo largo de las cadenas de comercialización y, por ello, sectores con alta rotación y gran volumen de ventas adquieren un peso decisivo. Entre las compañías que sobresalen dentro de este sector se encuentran: Corporación Favorita, Dinadec y Vitapro Ecuador, nombres que permiten poner rostro empresarial a una actividad que atraviesa buena parte del consumo y la distribución nacional.
Manufactura: el aporte de producir en Ecuador
Manufactura ocupa la segunda posición, con cerca de USD 1.495 millones entre IR e IVA causado. De ese monto, alrededor de USD 1.004 millones corresponden a IVA y USD 491 millones a Renta. Cervecería Nacional, Holcim Ecuador y Cargill Aquanutrition Ecuador figuran entre las compañías de mayor contribución del sector.
La variedad de estos actores es reveladora. Alimentos y bebidas, materiales para construcción e insumos para actividades productivas conviven dentro de una misma categoría. Su aporte no solo refleja ventas: detrás de él existen cadenas de proveedores, empleo, inversión, transformación de materias primas y demanda de servicios que amplifican el efecto económico de la industria.
El IVA marca el pulso de la actividad
En el conjunto analizado, el IVA causado alcanzó USD 7.669 millones en 2025. Comercio lidera ampliamente, seguido por Manufactura y Actividades Profesionales. La composición muestra hasta qué punto las obligaciones vinculadas al IVA se concentran en actividades capaces de movilizar grandes volúmenes de operaciones formales.
La minería cambia el mapa cuando se mira la renta
Cuando el foco pasa del IVA al Impuesto a la Renta, el mapa cambia. La Minería se ubica inmediatamente detrás de Comercio: causó alrededor de USD 749 millones de IR en 2025, un crecimiento de 31,5 % frente al año anterior. Su IVA, en cambio, fue cercano a USD 321 millones y disminuyó 12,3%. Aun con esa caída, el aporte conjunto del sector superó USD 1.070 millones y creció 14,4 %. Aurelian Ecuador, Ecuacorriente y Shaya Ecuador destacan entre las compañías de mayor contribución de esta actividad. La magnitud de sus operaciones permite comprender por qué Minería puede escalar posiciones cuando el análisis se concentra en Renta. También muestra la sensibilidad del aporte a variables como producción, precios internacionales, costos y resultados empresariales.
Finanzas, construcción y servicios: el segundo anillo
Finanzas y Seguros registra alrededor de USD 612 millones entre IR e IVA, con una composición en la que Renta tiene un peso relevante. Banco del Pacífico, Banco Guayaquil y Banco Pichincha se encuentran entre las entidades que sobresalen dentro de esta actividad. Su presencia confirma la importancia de la intermediación financiera en la estructura económica y tributaria. Por su lado, el sector de la Construcción suma cerca de USD 548 millones y presenta una mayor incidencia del IVA. Hidalgo e Hidalgo, China Railway 19 Bureau Group Corporation y Tecnovoladuras aparecen entre sus compañías destacadas. Actividades Profesionales, Científicas y Técnicas, por su parte, alcanzan USD 873 millones y se convierten en el cuarto sector por aporte combinado, impulsadas principalmente por IVA. A estos grupos se suman Transporte, Información y Comunicación, Servicios Administrativos, Actividades Inmobiliarias y Agricultura.
¿Qué significan USD 11.143 millones para las cuentas del estado?
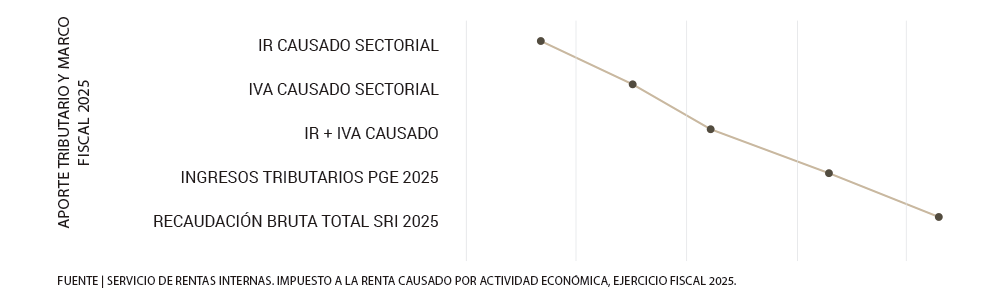
En 2025, los sectores económicos analizados generaron aproximadamente USD 11.143 millones en Impuesto a la Renta (IR) e IVA causado: USD 3.474 millones, correspondieron a IR y USD 7.669 millones a IVA. La cifra permite dimensionar la magnitud de las obligaciones tributarias generadas y evidencia el papel que desempeñan las empresas dentro de la estructura fiscal ecuatoriana.
Comercio, manufactura, minería, actividades financieras, construcción y servicios, entre otros, generan una base de obligaciones tributarias fundamental para sostener la capacidad recaudatoria del país. Sin embargo, los USD 11.143 millones no representan toda la recaudación tributaria del Ecuador, sino exclusivamente el IR y el IVA causado dentro del universo sectorial considerado en este estudio.
La diferencia se hace evidente al observar la recaudación efectiva. En 2025, el SRI registró USD 21.501 millones de recaudación bruta total, de los cuales USD 7.042 millones correspondieron al Impuesto a la Renta y USD 11.078 millones al IVA. Estas cifras no son comparables con los USD 11.143 millones del análisis sectorial, porque causado y recaudado responden a momentos y universos diferentes.
Más allá del IR y el IVA
La diferencia entre ambas mediciones también responde a que la recaudación efectiva administrada por el SRI comprende un universo más amplio de tributos. Además del IR y el IVA, incluye conceptos que no forman parte de los USD 11.143 millones analizados, como el Impuesto a la Salida de Divisas (ISD), el Impuesto a los Consumos Especiales (ICE), el Impuesto a los Vehículos Motorizados, intereses por mora y multas tributarias, entre otros.
También existe una diferencia temporal: el impuesto causado registra una obligación generada, mientras que la recaudación refleja el momento en que los recursos son efectivamente percibidos. Por ello, lo recaudado por IR o IVA durante un año no necesariamente corresponde únicamente a obligaciones causadas en ese mismo ejercicio.
El Presupuesto General del Estado aporta una tercera perspectiva. Para 2025, los ingresos tributarios presupuestados alcanzaron USD 16.538 millones. Al tratarse de una previsión fiscal, esta cifra tampoco debe utilizarse para calcular una participación directa de los USD 11.143 millones.
Así, causado, recaudado y presupuestado responden a mediciones diferentes, pero observarlos en conjunto permite dimensionar el peso de la actividad empresarial en las finanzas públicas. Los USD 11.143 millones mencionados muestran la escala del IR y el IVA generado por los sectores estudiados y, con ello, la importancia de las empresas como uno de los pilares que sostienen la generación de ingresos tributarios del país.
Las empresas detrás de los grandes números
Los agregados sectoriales explican la estructura, pero son las empresas las que convierten la actividad económica en resultados concretos. En Comercio sobresalen Corporación Favorita, Dinadec y Vitapro Ecuador; en Manufactura, Cervecería Nacional, Holcim Ecuador y Cargill Aquanutrition Ecuador; en Minería, Aurelian Ecuador, Ecuacorriente y Shaya Ecuador; y en Finanzas, Banco del Pacífico, Banco Guayaquil y Banco Pichincha.
También aparecen actores relevantes en actividades que, aunque no encabezan el total nacional, cumplen funciones estratégicas. OCP Ecuador, Contecon Guayaquil y TAGSA destacan en Transporte; Conecel, IBM del Ecuador y Technology Support Services Ecuador en Información y Comunicación; mientras Naturisa, Industrial Pesquera Santa Priscila y Produmar sobresalen en Agricultura, Ganadería, Silvicultura y Pesca.
La lista permite una lectura complementaria al Ranking Empresarial Ekos para entender cómo la actividad de las principales compañías se conecta con sectores que generan una parte relevante de las obligaciones tributarias del país.
Crecer también cambia la composición del aporte
El crecimiento de 2025 no fue homogéneo. Agricultura aumentó 32,9% su aporte combinado; Finanzas y Seguros, 19,9 %; Alojamiento y Servicios de Comidas, 16,3 %; Transporte, 14,8 %; Servicios Administrativos, 14,5 %; Minería, 14,4%; y, Comercio, 13,4%. Estas variaciones muestran que el mapa tributario cambia con el desempeño de la economía real.
Tampoco una mayor contribución debe interpretarse como una mayor carga relativa o como señal de mayor rentabilidad. El tamaño de las ventas, la estructura de costos, los créditos tributarios, las tarifas aplicables, la naturaleza de las operaciones y el ciclo económico inciden en el resultado. La utilidad de esta lectura está en dimensionar magnitudes, identificar concentraciones y reconocer tendencias.
La huella que queda
Al final, las cifras tributarias cuentan una historia económica. Comercio muestra la fuerza de las transacciones y el consumo; Manufactura, la capacidad de transformar y producir; Minería, el peso que pueden alcanzar los resultados empresariales; Finanzas, la importancia de la intermediación; y, los Servicios, el transporte, la agricultura, la construcción y la tecnología completan una estructura más amplia.
Tras cada dólar causado existen ventas, producción, exportaciones, inversión, empleo y resultados empresariales. Ese movimiento económico genera obligaciones tributarias y, cuando estas se recaudan, contribuye a los recursos que sostienen la capacidad fiscal del Estado. En conjunto, esa contribución permite reconocer que las empresas, además de generar actividad y competir por posiciones de mercado, dejan una marca medible sobre la estructura tributaria del país.
Por: Ab. Alejandro Dueñas, Consultor Tributario