
Código Monetario
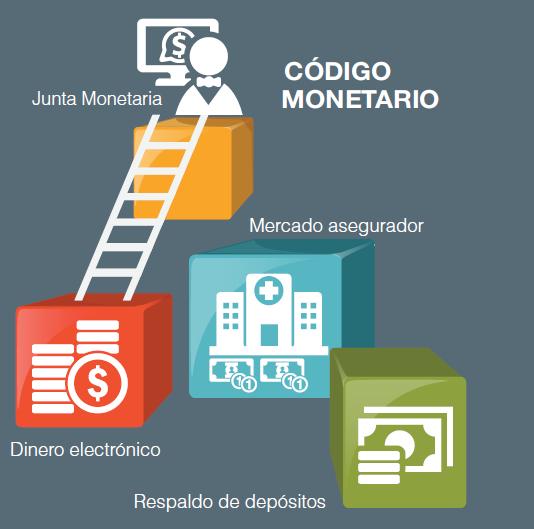
Un total de 30 leyes fueron derogadas y consolidadas en el Código Orgánico Financiero y Monetario, un cuerpo legal de casi 600 artículos presentado por el Ejecutivo a la Asamblea el pasado 25 de junio. Se lo introdujo como “económico-urgente”, es decir, que los legisladores contaban con un mes para aprobarlo o rechazarlo.
Entre sus políticas principales resaltan las de establecer niveles de crédito a las instituciones financieras; formular y dirigir la política monetaria, crediticia, cambiaria y financiera; establecer directrices de política de crédito e inversión y en general sobre activos, pasivos y contingentes de la instituciones financieras; regular el crecimiento de las instituciones financieras; establecer normas para los pagos y transferencias desde y hacia el exterior; entre otras.
Durante el mes que duró las discusiones, las autoridades desestimaron las críticas desde varios sectores respecto al alcance y el poder que tendría esta bautizada “Súper Junta”. Según el ministro Coordinador de la Política Económica, Patricio Rivera, la Juntano hará otra cosa que aglutinar todas las operaciones de control que hasta ahora se encuentran en otras entidades, como la Superintendencia de Bancos, por ejemplo. “Se está poniendo orden”, señaló el funcionario en una de sus intervenciones en la Asamblea.
Sin embargo, del otro lado, las críticas no han sido menores, especialmente por la supuesta falta de autonomía en su conformación. Uno de los más opuestos a su creación, durante todos los debates, fue el asambleísta Ramiro Aguilar, quien argumentó que la Junta tendrá el control absoluto de las actividades financieras.
"La ciudadanía debe estar atenta a las consecuencias de la promulgación del Código”, dijo en una de sus intervenciones.
Además, participarán en las deliberaciones de la Junta, con voz pero sin voto, el superintendente de Bancos, Valores y Seguros, el superintendente de Economía Popular y Solidaria, el gerente general del Banco Central del Ecuador y el presidente del Directorio de la Corporación de Seguro de Depósitos (Cosede) y el Fondo de Liquidez. Este cuerpo será el encargado de formular y dirigir las políticas: monetaria, crediticia, cambiaria, y financiera; incluyendo la política de seguros y de valores.
En una transitoria del Código se protege a los miembros del Consejo ante posibles procesos judiciales personales que pudieran establecerse por actos o resoluciones tomadas en la entidad. Se advierte a los jueces que sus acciones serán ineficaces en esos casos, además de establecer que los integrantes del organismo tienen fuero especial.
El destino del crédito
El crédito es una herramienta que dinamiza la actividad económica de un país. Aunque no es del todo específico, el Código establece que la Junta de Regulación defina cómo las instituciones financieras deberán canalizar sus operaciones crediticias, de la mano de los objetivos de política pública y de las necesidades del cambio de la matriz productiva. Para el presidente del Directorio del Banco Central, Diego Martínez, esto de ninguna manera implicará a quién se dará crédito y a quién no, sino que servirá para que las actividades financieras orienten recursos hacia sectores productivos.
Pero los representantes de la banca mostraron su preocupación. El presidente de la Asociación de Bancos Privados del Ecuador, César Robalino, señaló en reiteradas ocasiones que el objetivo efectivamente es el de direccionar el crédito lo cual puede causará complicaciones a las instituciones que no se enfocan en determinados segmentos. Por ello, el veto presidencial pide especificar que la Junta no se inmiscuirá en las decisiones de las instituciones.
Manejo de la liquidez
Uno de los puntos que más debate provocó fue el relativo al manejo de la liquidez y de los excedentes de las instituciones financieras. Según las autoridades económicas, se mantendrá una regulación técnica de la liquidez de la economía y garantizaron que los excedentes se destinarán hacia actividades productivas. Sin embargo, al presidente de la Asociación de Bancos Privados del Ecuador, César Robalino, le preocupaba la disposición de que se utilice la liquidez financiera para colocar recursos a largo plazo. Eso fue escuchado por el Ejecutivo, quien determinó que los recursos del Fondo no podrán utilizarse en la compra de bonos estatales.
El dinero electrónico
Si bien el Banco Central ya de¬finió al dinero electrónicocomo medio de pago, con la Resolu¬ción 055 del pasado 28 de febre¬ro, el Códigorefuerza su futura operación (se espera arrancar a inicios del 2015). Con esteme¬dio, los usuarios podrán hacer transacciones de dinero, pagos de bienes oservicios, entre otros, usando su teléfono celular.
El dinero electrónico podrá ser canjeado en todo momento pordinero físico, explicó Diego Martínez, presidente del directorio del BancoCentral. Además, este funcionario aseguró que cada dólar electrónico estarárespaldado por su equivalente físico. Pese a ello, analistas económicos hanseñalado sus dudas sobre el es¬quema, asegurando que podría tratarse de unaemisión. Algunos, como Pablo Dávalos, incluso se aventuraron a señalar quequeda abierta la puerta para que en el mercado exista una moneda paralela e,incluso, sea el inicio del fin de la dolarización, algo que las autoridadesdesmienten.
Mercado asegurador
El campo de acción del Código Monetario también se extiendehacia el sector asegurador del país. En la normativa se estipula nuevos montosde capital mínimo para la constitución de compañías y nuevos requerimientos,también de capital, para las firmas que operan actualmente. Eso, segúnrepresentantes del sector, dejaría a muchas empresas en imposibilidad deingresar o seguir funcionando en el país.