
El Niño desafía la protección de empresas y sectores productivos
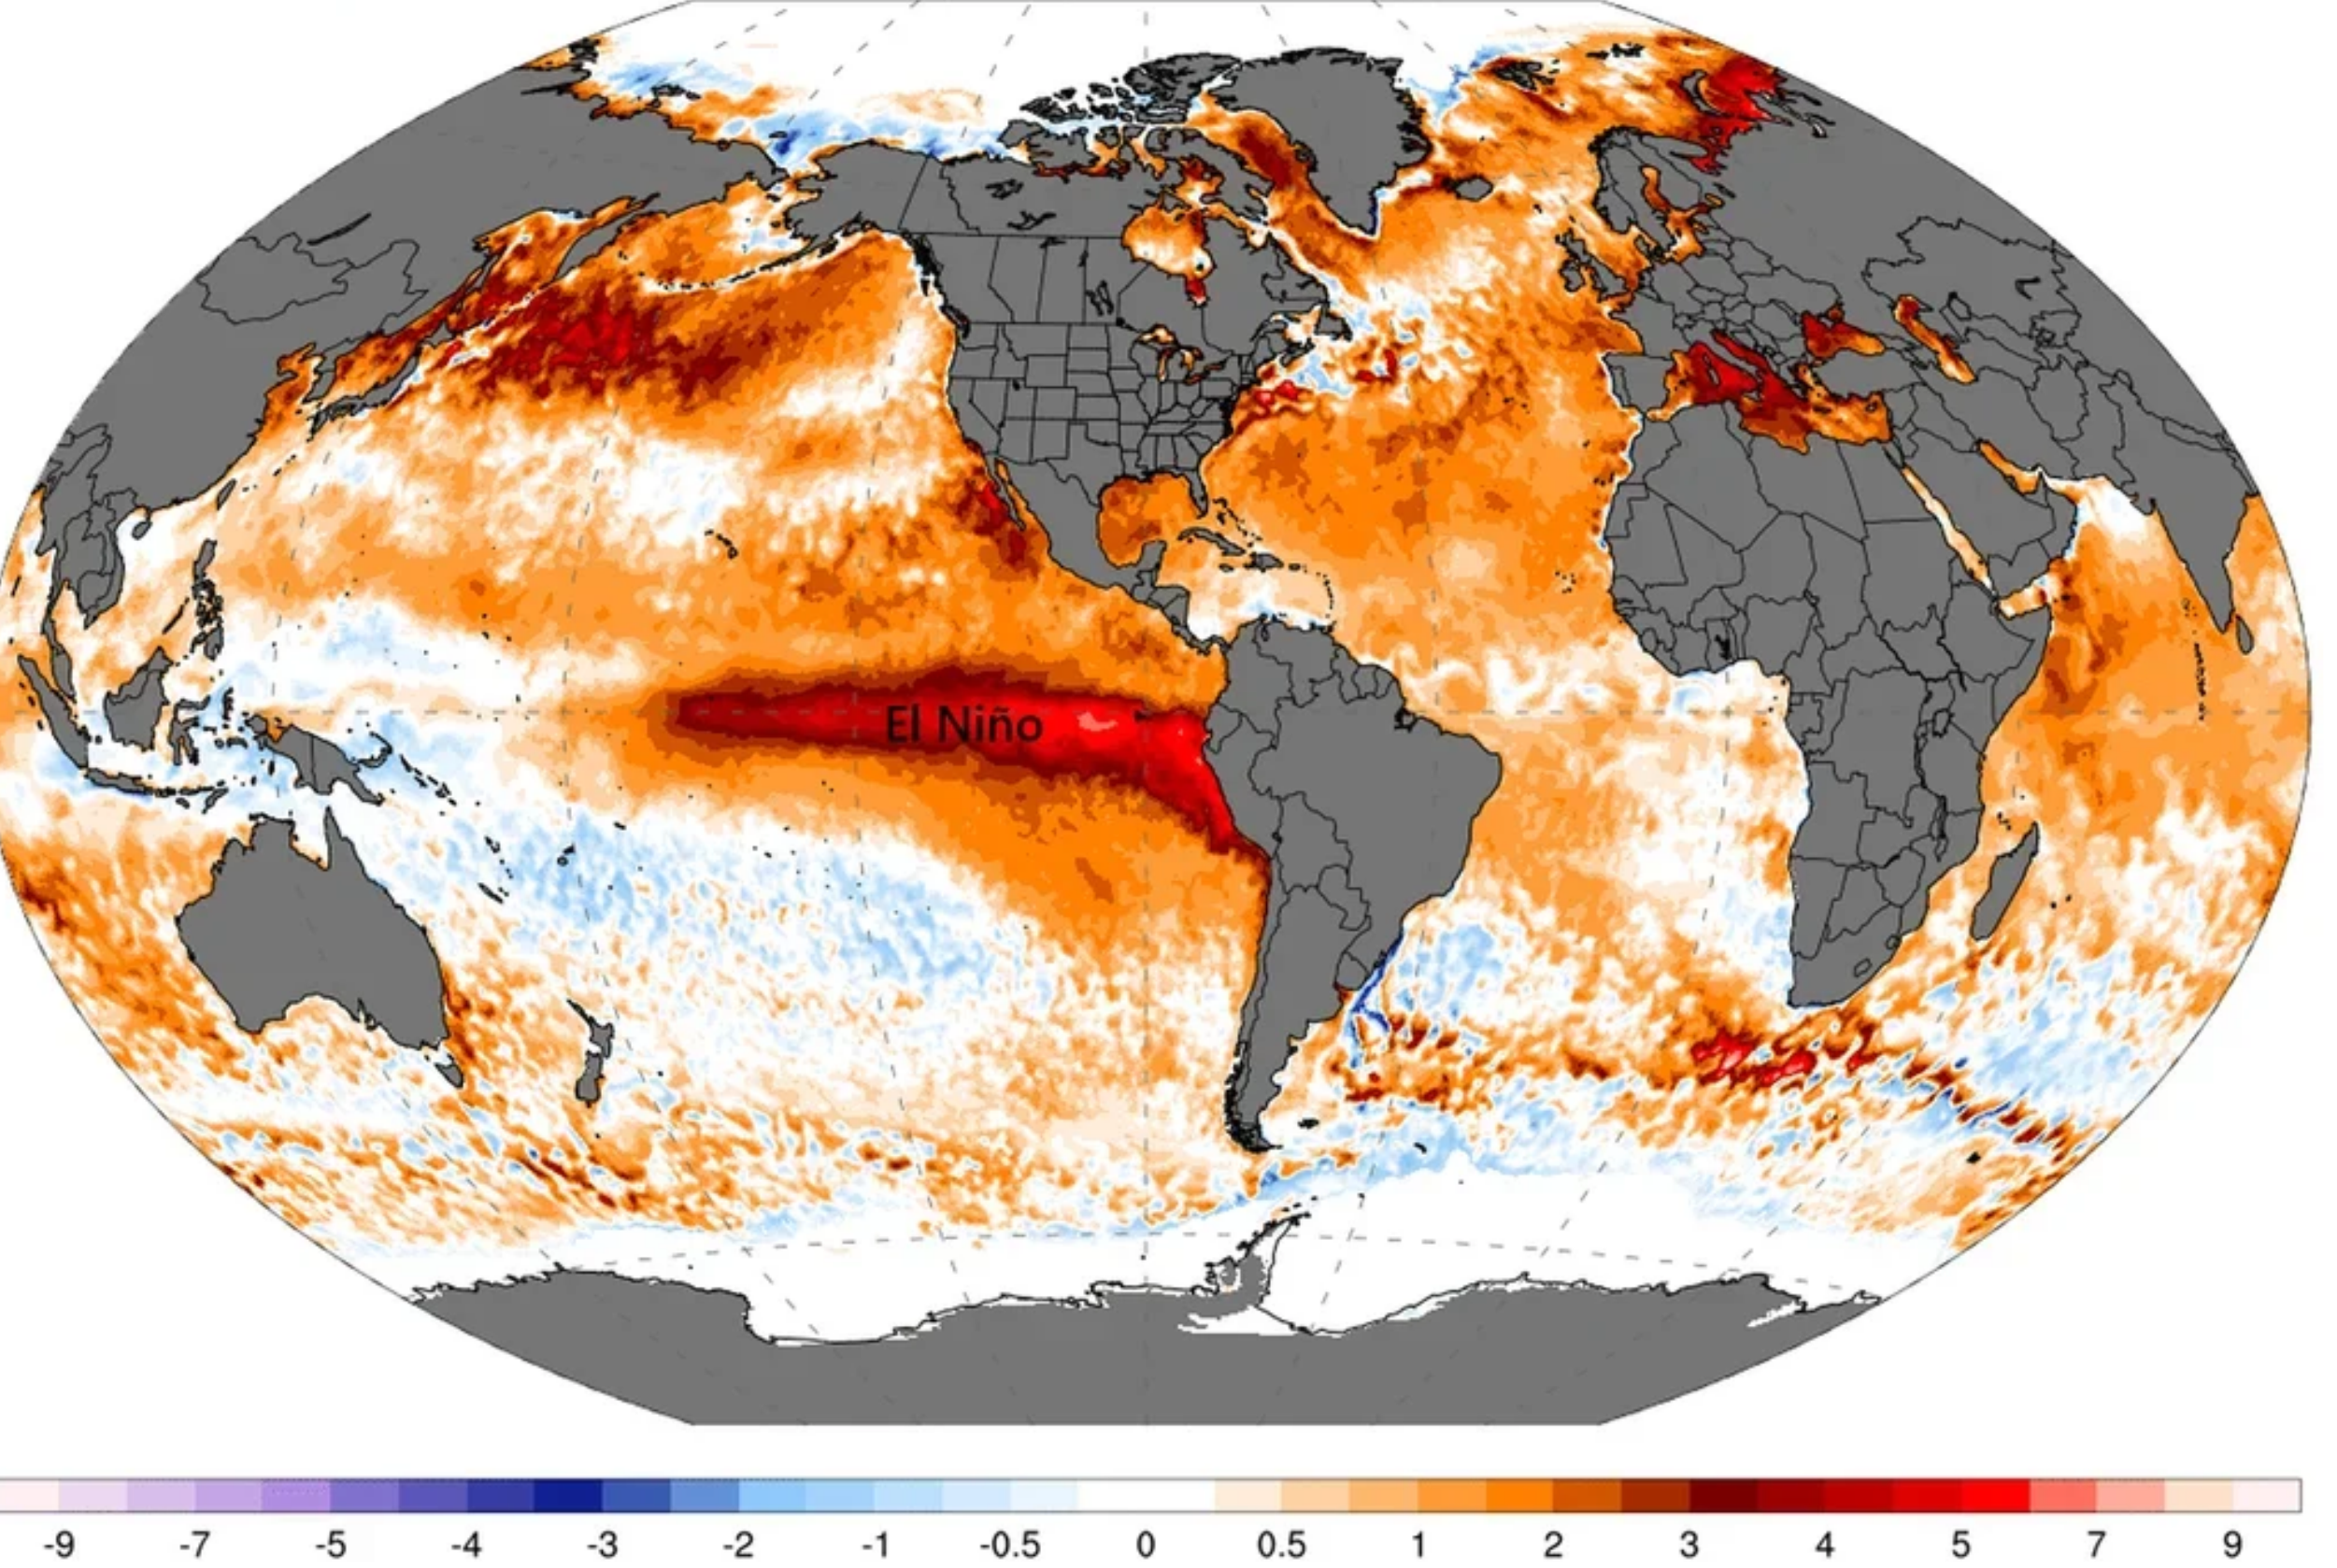
El mercado asegurador ecuatoriano alcanzó USD 1.261 millones en primas netas emitidas durante el primer semestre de 2026, un incremento de 5,7% frente al mismo período de 2025. En un escenario marcado por la posible intensificación del fenómeno de El Niño, distintos ramos ofrecen protección para bienes, infraestructura, vehículos, mercancías y actividades productivas expuestas a eventos climáticos extremos
El Niño eleva la exposición a riesgos
La probabilidad de que el fenómeno de El Niño 2026-2027 alcance una intensidad muy fuerte supera el 90%, según el último reporte del Centro de Predicción Climática de la NOAA, agencia científica del Gobierno de Estados Unidos que monitorea las condiciones oceánicas y atmosféricas.
También te puede interesar: Ecuador firma protocolo con China para abrir el mercado al arándano fresco
El organismo también estima una probabilidad del 75% de que el evento alcance una intensidad histórica y supere la de otros fenómenos registrados desde 1950. Estas estimaciones corresponden al informe publicado por la NOAA el 10 de septiembre de 2026.
En Ecuador, la Costa ya registra episodios de precipitaciones extraordinarias. En Guayaquil, por ejemplo, las lluvias se han adelantado varios meses respecto del inicio habitual de la temporada invernal, que suele comenzar en enero.
El antecedente más reciente de un fenómeno de El Niño de fuerte intensidad corresponde al período 1997-1998. Según estimaciones de la Comisión Económica para América Latina y el Caribe (Cepal), ese evento generó pérdidas por USD 2.869,3 millones, equivalentes a cerca del 15% del Producto Interno Bruto (PIB) de Ecuador en 1997.
Los sectores agropecuario, pesquero, industrial, comercial y turístico concentraron pérdidas por USD 1.515,7 millones.
Para el actual evento, la oceanógrafa María del Pilar Cornejo, docente e investigadora de la Escuela Superior Politécnica del Litoral (Espol), plantea distintos escenarios de impacto. En un escenario basado en eventos históricos, las pérdidas podrían representar entre 9% y 12% del PIB, equivalentes a entre USD 9.600 millones y USD 14.000 millones, con un período de recuperación estimado de dos a tres años.
En un escenario severo, las pérdidas podrían alcanzar entre 15% y 20% del PIB, es decir, entre USD 18.000 millones y USD 24.000 millones, mientras que la recuperación podría extenderse por más de cinco años.
La brecha de protección sigue siendo elevada
Los seguros pueden desempeñar un papel relevante en la recuperación ante eventos catastróficos. Sin embargo, Ecuador mantiene una importante brecha de protección aseguradora.
Según Mapfre Economics, en 2024 esta brecha alcanzó el 77% en Ecuador, frente a un promedio regional de 60%. El indicador refleja la proporción de pérdidas económicas potenciales que no cuenta con cobertura mediante seguros.
“Cuando ocurre una catástrofe en Ecuador, la recuperación la termina pagando la sociedad”, señaló Jorge King, director técnico y de reaseguros de Aseguradora del Sur, durante una ponencia desarrollada el 24 de septiembre.
¿Qué seguros cubren los daños asociados a El Niño?
Las coberturas dependen del tipo de activo, la póliza contratada, las condiciones particulares y las exclusiones establecidas en cada contrato. De acuerdo con Patricio Salas, secretario ejecutivo de la Federación Ecuatoriana de Empresas de Seguros (Fedeseg), varios ramos pueden proteger bienes y activos frente a daños derivados de lluvias intensas, inundaciones, deslizamientos y otros eventos asociados al fenómeno.
Entre los principales se encuentran:
- Incendios y líneas aliadas. Puede cubrir inmuebles destinados a viviendas, oficinas, bodegas, fábricas y establecimientos comerciales, además de determinados contenidos como mobiliario, maquinaria y mercancías, de acuerdo con las condiciones de cada póliza.
- Multirriesgo. Ofrece protección para hogares y establecimientos comerciales o industriales frente a distintos riesgos contemplados en la póliza.
- Ramos Técnicos. Comprenden coberturas para obras civiles, como edificios, puentes, carreteras y sistemas de riego. También incluyen determinadas obras de montaje de maquinaria y equipos, así como maquinaria utilizada por contratistas, entre ellas retroexcavadoras, tractores y niveladoras.
- Vehículos. Protege vehículos livianos y pesados frente a los riesgos contemplados en cada póliza.
- Transporte. Puede cubrir mercancías durante su traslado, de acuerdo con las condiciones contratadas.
- Vehículos, Incendios y Ramos Técnicos, tres de los segmentos que pueden ofrecer protección frente a distintos impactos asociados a El Niño, representan en conjunto alrededor del 36% de la demanda de seguros en Ecuador en el promedio de los últimos cinco años, según Salas.
“En los seguros de daños se debe asegurar por el valor real de los bienes que se desea proteger. El monto de la indemnización dependerá del nivel de daño producido que se establece en la liquidación del siniestro”, explica el representante gremial.
El mercado espera un aumento de los siniestros
El posible incremento de eventos climáticos extremos podría traducirse en un mayor número de siniestros y en un aumento de la siniestralidad de los ramos vinculados con estos riesgos.
La siniestralidad devengada del mercado asegurador ecuatoriano se ubicó en 40,8% en 2025. Este indicador relaciona el costo de los siniestros con los ingresos generados por primas.
Salas señala que, pese al posible aumento de los reclamos, el mercado cuenta con esquemas de solvencia y contratos de reaseguro que permiten distribuir parte de los riesgos asumidos por las aseguradoras.
El reaseguro funciona, en términos sencillos, como un mecanismo de protección para las propias compañías de seguros. Ante pérdidas de gran magnitud, las aseguradoras pueden transferir una parte del riesgo a reaseguradores internacionales, lo que contribuye a diversificar la exposición financiera.
Durante el primer semestre de 2026, las compañías con mayor participación en el mercado ecuatoriano, medida por primas netas emitidas, fueron Equisuiza, Pichincha y Chubb.
También puedes leer: Créditos bancarios al sector privado en América Latina
El agro concentra una de las mayores exposiciones
El sector agropecuario enfrenta una exposición particularmente elevada ante los posibles efectos de El Niño. Según el Plan de Acción Nacional ante el Evento El Niño 2026-2027, más de 3,1 millones de hectáreas de cultivos presentan una susceptibilidad alta o media a sufrir daños.
El análisis del Ministerio de Agricultura, Ganadería y Pesca identifica al arroz, pasto, banano, cacao y maíz entre los cultivos que podrían registrar mayores afectaciones. Guayas, Los Ríos y El Oro aparecen como las provincias con mayor exposición, mientras que en Esmeraldas se prevé una afectación media.
A pesar de esta exposición, el seguro agropecuario mantiene una participación reducida dentro del mercado. En el primer semestre de 2026 generó apenas USD 800.000 en primas netas emitidas, el menor monto entre los ramos considerados por Fedeseg.
Durante 2025, las primas emitidas por este seguro alcanzaron USD 4,4 millones, por debajo de los niveles registrados antes de 2019, cuando superaban los USD 15 millones anuales.
Según Salas, una parte importante de las primas de este ramo corresponde al seguro ofrecido por el Ministerio de Agricultura a los productores, mediante contrataciones con aseguradoras privadas.
Para el período 2026-2029, el Seguro Agropecuario Subvencionado cuenta con un presupuesto de USD 24,5 millones. De ese monto, USD 17,9 millones se destinarán a subsidiar las primas de los productores, con porcentajes de cobertura estatal de entre 60% y 80%.
La magnitud de los posibles daños asociados a El Niño pone nuevamente en primer plano la importancia de la cobertura aseguradora como mecanismo de transferencia de riesgos. Sin embargo, el nivel de protección dependerá de los bienes y actividades asegurados, las condiciones de cada póliza y la capacidad de los sectores más expuestos para acceder a este tipo de instrumentos. (I)
Fuente: Primicias