
ZOOM al sector minero
Ecuador es un país reconocido por contar con amplia riqueza de recursos naturales, entre ellos minerales e hidrocarburos.
| La nueva Ley de Minería, en vigencia desde el 2009, que da paso a la regulación y aprobación de la minería a gran escala, comprueba que esta actividad busca convertirse en un pilar para el modelo económico del Ecuador y para la sostenibilidad del presupuesto estatal. Es por ello que el presente estudio muestra un análisis detallado del sector minero para evaluar su importancia en la economía nacional. Para este fin, se consideraron los precios y demanda de los metales, la importancia del sector en el comercio exterior y la composición del mercado interno. Además, se realizó un enfoque orientado al sector de la minería metálica, no al de la metalúrgica, por lo que no se incluyeron a productos como el acero, y similares, que se elaboran en esa industria. Precios y demanda | |||||
| |||||
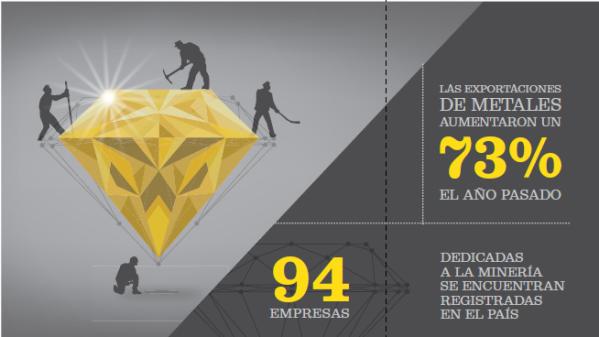
| En general, se espera que los precios de los minerales se ubiquen por debajo de sus niveles promedio del año 2014; sin embargo, en un contexto de mediano plazo, hay la expectativa de precios relativamente altos haciendo que, respecto a niveles promedio de los últimos 10 años, los precios de metales como oro, plata y cobre se mantengan arriba con el 35, 20 y 12%, respectivamente. De todas maneras, la volatilidad de precios también incide en las economías dependientes. Perú ha crecido en los últimos años, en parte, por los mayores precios del cobre. Pero, la reducción de la demanda mundial de este producto en 2013 incidió directamente en su precio, lo que llevó a sus autoridades a revisar a la baja las proyecciones de crecimiento de 2013 y 2014.  Comercio Exterior El instrumento armonizado de la nomenclatura común (Nandina) es una codificación de la Organización Mundial del Comercio (OMC) que facilita identificar y clasificar las mercancías, estadísticas del comercio exterior y otras medidas de política comercial de la Comunidad Andinarelacionadas a la exportación e importación de productos. Para este análisis se utilizó el capítulo 26,sección V, de la nomenclatura, referente a “Metales metalíferos, escorias y cenizas”; abarca los distintos tipos de minerales y sus concentrados delperiodo 2009-2013. En cuanto al análisis de las exportaciones delsector se observa que en 2010 existió un crecimiento significativo del 280%frente a 2009, lo que impulsó la recuperación de la balanza comercial de 2011(se registró un valor positivo de 8.089,42 millones de dólares.) Las exportaciones mantuvieron la tendencia creciente y experimentaron un fuerte incremento durante 2013 respecto al año anterior (73%). Además, alrededor del 96% de exportaciones se concentró en tres países:Perú (54%), EE.UU. (21%) y China (21%). Por otro lado, 2010 registró la mayor variación delas importaciones llegando a registrarse un incremento del 49,7%. Pero, desde2011 se vio una leve y progresiva disminución de las importaciones. Los principales compradores fueron España (36%), Italia (31%) y Guyana (18%). El aumento de exportaciones -por la inversión- y la disminución de importaciones, permitió registrar una mejora de la balanza comercialdel sector, evidenciando una tendencia superavitaria desde finales de 2010. Enun escenario en el que fomentar la entrada de divisas es una prioridad, este sector es de gran importancia para el país.  El mercado A partir de esta información, en el análisis se logró evidenciar un aumento en el número de empresas mineras entre los años 2012 y 2013, registrándose 94 empresas para el último año, con niveles de ventas superiores a los 100.000 dólares anuales. Enrelación al tamaño, sobresalió que la composición de las empresas se divide dela siguiente forma: el 59% de las empresas del sector factura entre 100.000 yun millón de dólares al año (pequeñas empresas); el 34% factura entre uno y10 millones (medianas empresas); y, finalmente, el 7% factura más de 10millones (grandes empresas). Por otra parte, a pesar de tener una menorparticipación en el total de empresas, las empresas grandes son las que poseenuna mayor rentabilidad, que se ubica en un promedio anual para 2013 de 18,9%. Deigual forma, tanto los ingresos como las utilidades totales se incrementaronen 2013; sin embargo, la rentabilidad promedio del sector se ubicó en 6,20%,comparado con el 8,54% de 2012. Laindustria minera ecuatoriana todavía puede alcanzar mayores niveles decrecimiento, por lo que en los últimos años el Gobierno Nacional ha buscadogenerar las condiciones propicias para el desarrollo de la minería a granescala y ejercer control en la minería informal. Para lograrlo se requiere dela participación de la empresa privada que se involucren en el desarrollo deproyectos mineros, a través de la firma de nuevos contratos que permitan elaprovechamiento del Estado de los beneficios generados por la actividad delsector minero.  |