Regulación de la actividad y concentración de la banca.
En la literatura económica son abundantes los estudios relacionados con la vinculación o desvinculación de la banca y la actividad económica,
 algunos autores como Dabat (2009), Marichal (2013) y Rodríguez y Rodríguez (2015) refieren que existe un desacoplamiento entre el sector financiero y la actividad real. Este argumento ha sido recogido también por la opinión pública en Ecuador, haciendo referencia a las "excesivas ganancias" que tiene la banca.
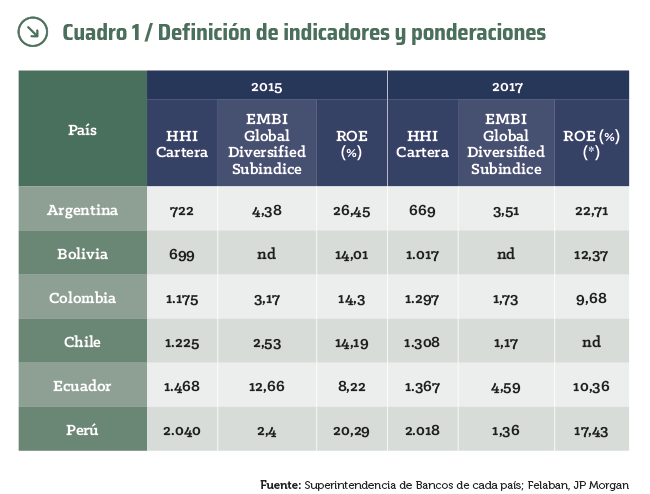
Si se consideran los niveles de concentración de la intermediación bancaria en América Latina (AL) es posible inferir que es una actividad con diferentes niveles y heterogeneidad como se presenta en el Cuadro 1.
El promedio de los 6 países analizados se puede considerar como "moderadamente concentrado", igual que lo observado en Bolivia, Colombia, Chile y Ecuador. En el caso de Argentina no habría concentración, en tanto que en Perú la banca tiene una mayor concentración. Es importante mencionar que en la normativa de varios países esto no implica el abuso de posición dominante; es decir, que los operadores financieros tengan el suficiente poder para influir en los precios del mercado.
De los países considerados, Ecuador tiene el riesgo país más alto, en 2017, alrededor de 5 veces lo observado en Chile (el de menor Embi) y los menores niveles de rentabilidad junto con Colombia (ROE).
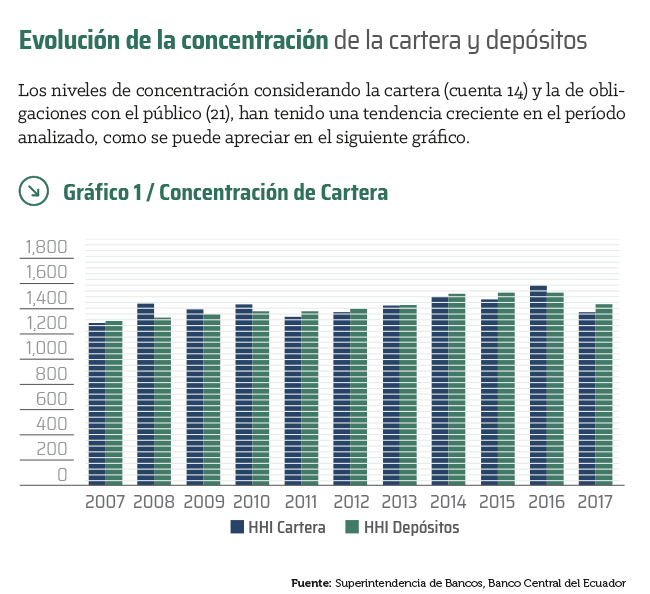
Es importante también señalar, que la tasa máxima del sector corporativo se ha mantenido fija por parte del Banco Central del Ecuador desde el año 2008. Para el año 2016, convergen el rendimiento de cartera hacia la tasa máxima y hay una variación para 2017 (Grafico1).
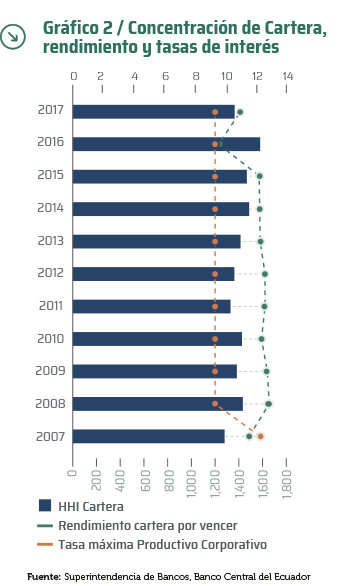
El Gráfico 2 muestra el rendimiento de la cartera por vencer, total del sistema bancario, que tiende a ralentizarse y a partir de 2013 se estabiliza y presenta una caída en 2016 y una recuperación en 2017.
Los niveles de retorno han presentado una marcada tendencia decreciente, lo que coincide con mayor regulación / intervención por parte del Gobierno, como la limitación de tasas máximas; y, la actuación a través de banco del Pacífico y en el 2016 con la crisis económica que enfrentó el país. Además de medidas como el financiamiento del BDH con utilidades bancarias que impactan en la reducción de la rentabilidad.
El Índice de Herfindahl e Hirschman (IHH), se calcula como la suma del cuadrado de las participaciones de cada entidad en el total del mercado, un resultado inferior a 1.000 implica un sistema no concentrado, resultados entre 1.000 y 1.500 refieren una concentración moderada; y, sobre 1.500 la existencia de un mercado concentrado; y, más de 2.500 se considera altamente concentrado.
Más Información:
Tema Central: Ranking Financiero 2018
Evolución del sistema financiero: algunos indicadores
TOP 25 bancos en el mundo: Asia a la cabeza
Metodología y clasificación de entidades financieras
El sistema financiero es controlado de manera técnica e independiente
Bancos Grandes | Activos mayores a USD 1.000 millones
"Administrar el gasto de una forma prudente es parte de la cultura de Banco Internacional"
Bancos Medianos | Activos comprendidos entre USD 200 y USD 1.000 millones
"Citi ofrece a sus clientes las mejores soluciones financieras con productos innovadores"
Cooperativas grandes | Activos superiores a USD 200 millones
CPN, 4 décadas generando solvencia y confianza
Cooperativas medianas | Activos inferiores a USD 200 millones
Asesoría legal: componente vital en el desarrollo de las actividades del sector financiero
Auditorías: elementos integrales de control en las entidades financieras
¿Cómo se unirán la tecnología y la banca en 2018?
Transformación digital para el segmento financiero
Indicadores Ranking Financiero 2018