LATAM Airlines ganó USD 441 millones en el tercer trimestre de 2026, un 16,3% más
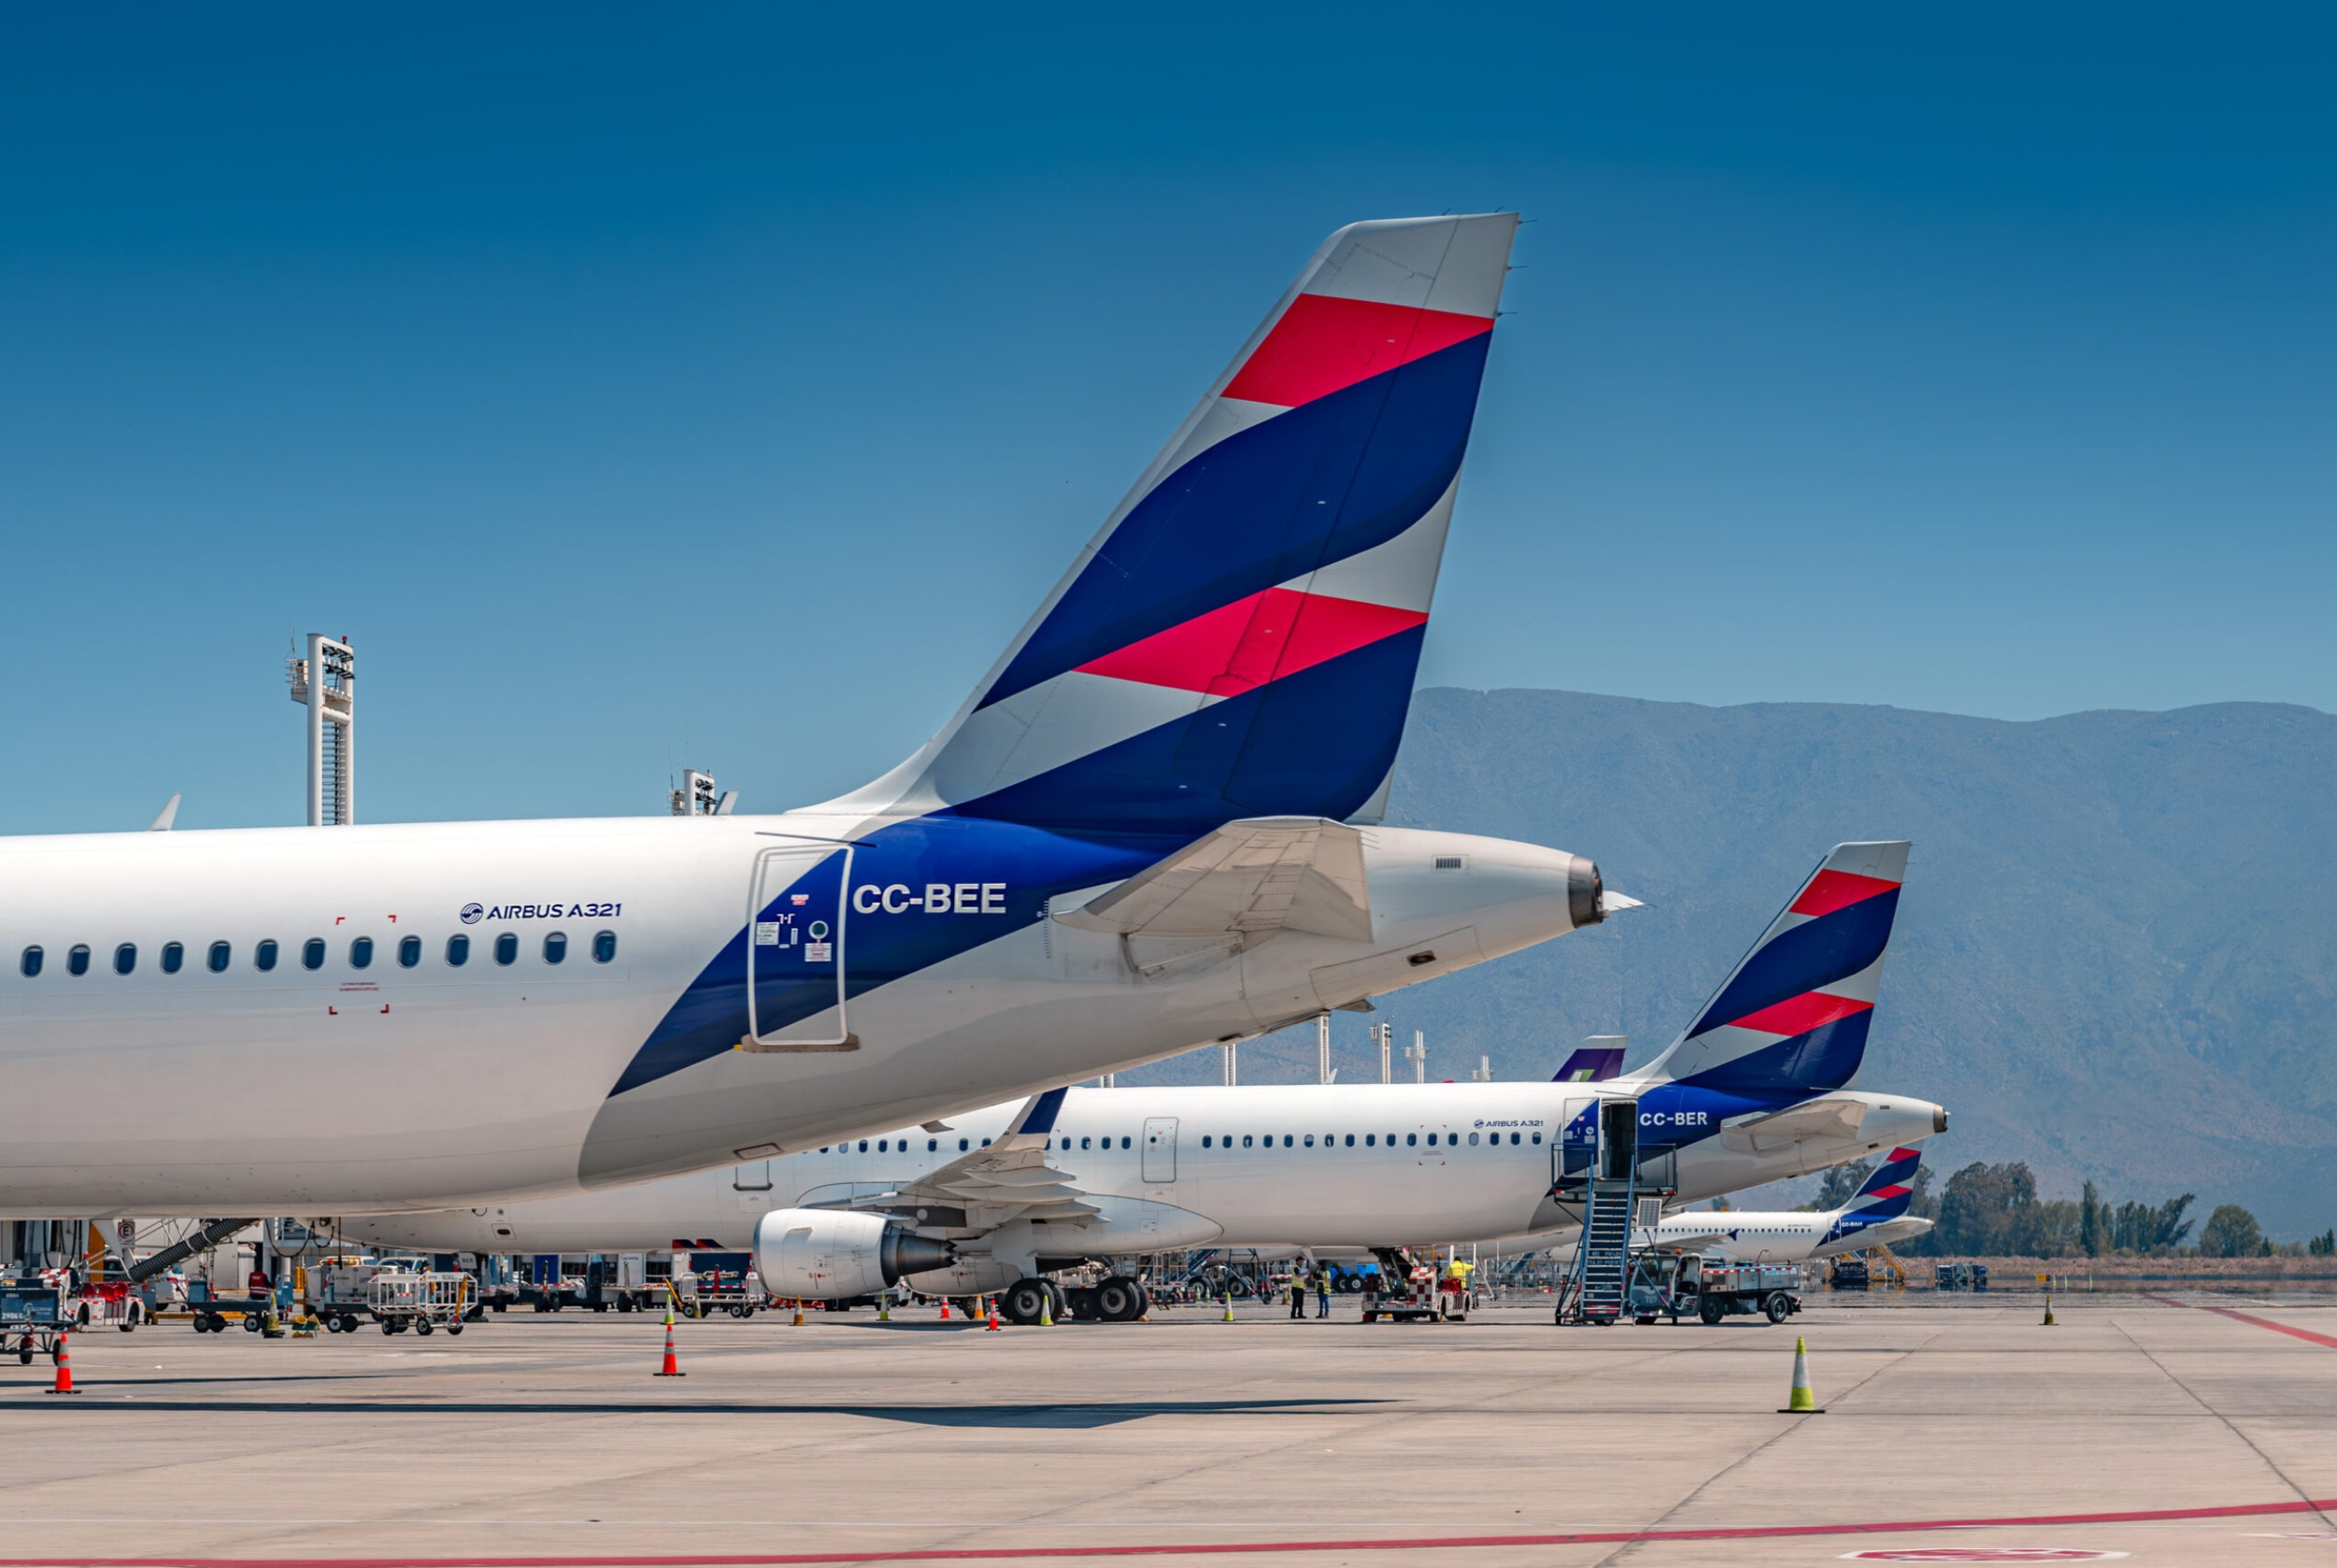
La aerolínea incrementó sus ingresos un 18,4%, hasta USD 4.567 millones, pese al aumento de los costos de combustible, que presionó sus márgenes operativos.
LATAM Airlines Group registró una utilidad neta de USD 441 millones durante el tercer trimestre de 2026, un crecimiento del 16,3% frente al mismo período de 2025. Los ingresos operacionales alcanzaron USD 4.567 millones, un 18,4% más interanual, impulsados por el desempeño de los negocios de pasajeros y carga.
Sin embargo, el incremento de los costos operativos afectó la rentabilidad. El precio promedio del combustible aumentó un 52,1%, lo que generó un impacto aproximado de USD 520 millones. Como resultado, el margen operacional ajustado se redujo del 18,1% al 12,5%, mientras que el EBITDA ajustado alcanzó USD 1.095 millones.
Pasajeros y carga impulsaron los ingresos
El negocio de pasajeros generó ingresos por USD 3.998 millones, un crecimiento del 17,8% interanual. El segmento premium aumentó sus ingresos un 23%, mientras que la capacidad consolidada del grupo creció un 7,7%, con un factor de ocupación del 83,7%.
Te puede interesar: Metrocar y BanEcuador firman convenio para facilitar créditos al sector transporte
Por su parte, el negocio de carga registró ingresos de USD 483 millones, un 19,5% más que en el tercer trimestre de 2025, y movilizó 256.000 toneladas. La compañía también alcanzó los 57 millones de socios en LATAM Pass, un incremento del 9% interanual.
LATAM eleva sus proyecciones para 2026
Tras los resultados del trimestre, LATAM actualizó sus previsiones y estima cerrar 2026 con ingresos de entre USD 17.600 millones y USD 17.800 millones, y un EBITDA ajustado de entre USD 3.900 millones y USD 4.050 millones. Estas proyecciones consideran un precio del combustible de USD 180 por barril durante el cuarto trimestre.
Al cierre de septiembre, el grupo contaba con una flota de 390 aeronaves y una liquidez de USD 4.446 millones. Además, S&P Global Ratings y Fitch Ratings elevaron su clasificación de riesgo de BB a BB+, con perspectiva estable, en un contexto de expansión operativa y renovación de flota. (I)