
Sector cooperativo en Ecuador: entre la defensa del sector y el desafío del crecimiento
Tras un 2025 marcado por tensiones institucionales y bajo dinamismo económico, el cooperativismo financiero entra a 2026 con un reto doble: proteger su naturaleza y crecer con prudencia, sin sacrificar salud financiera.
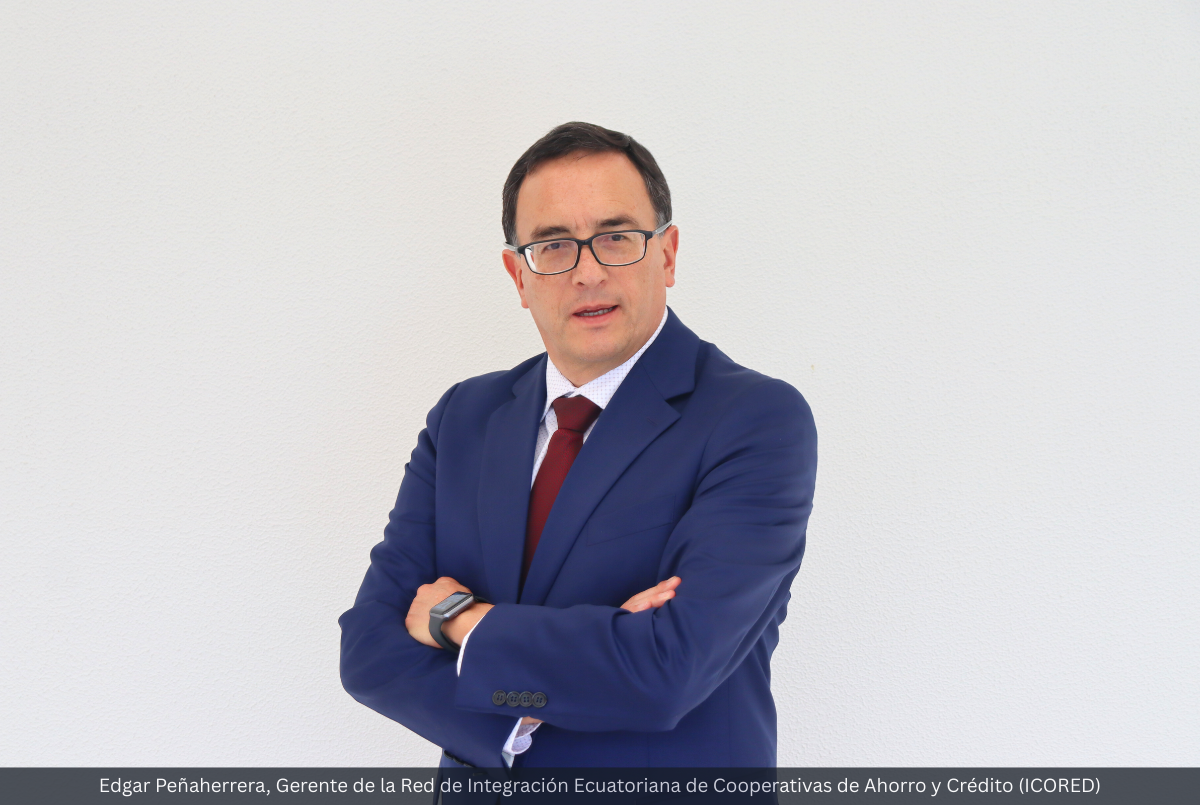
El sector cooperativo financiero atraviesa uno de sus momentos más decisivos. Para Edgar Peñaherrera, Gerente de la Red de Integración Ecuatoriana de Cooperativas de Ahorro y Crédito (ICORED), el balance de 2025 deja una lección central: cuando el modelo cooperativo es cuestionado, la respuesta debe ser técnica, unitaria y basada en su rol de inclusión y estabilidad.
¿Cuál es su lectura general sobre el desempeño del sector cooperativo financiero ecuatoriano durante 2025 y qué aprendizajes dejó el año?
2025 tuvo un entorno complejo, no solo porque la economía no termina de despegar, sino porque el cooperativismo financiero enfrentó una amenaza institucional: el mensaje de que “falta regulación” sustentó una idea de conversión a sociedades privadas, desconociendo principios básicos de asociatividad. El riesgo era directo para la identidad del sector: convertir cooperativas en bancos implicaría cambiar su naturaleza, su gobernanza y su lógica de distribución de beneficios. El aprendizaje del año fue claro: la defensa del modelo debe hacerse con argumentos técnicos, con evidencia, y con coordinación sectorial.
También puedes leer: Repunte agroexportador impulsa a Ecuador: Diversificación y valor sostienen el crecimiento
Desde su perspectiva, ¿qué tan relevante es el sector cooperativo para la inclusión financiera y el desarrollo productivo del país?
El cooperativismo no es un actor marginal: en muchos territorios es el principal canal de acceso a servicios financieros. Donde no llega la banca tradicional, las cooperativas cumplen una función de cercanía y confianza, especialmente con emprendedores, pequeños negocios, agricultura familiar y economías locales. Por eso, cuando se habla de formalización, de reducción del chulco y de mayor bancarización real, el sector cooperativo es una pieza estructural. Su rol no es solo financiero; es de tejido social y de sostenimiento económico en zonas que dependen del crédito productivo.
¿Qué riesgos identifica hoy para el sistema y cuáles son las prioridades para fortalecerlo?
El mayor riesgo es confundir el debate: no se trata de “más control” como consigna, sino de mejor supervisión y mejor gestión. En un entorno de inseguridad, desaceleración y presión sobre ingresos de los hogares, las cooperativas deben priorizar solidez: provisiones, evaluación de riesgo, eficiencia operativa y gobernanza. También es clave fortalecer capacidades tecnológicas y de ciberseguridad, porque el usuario financiero exige rapidez, canales digitales y seguridad. La prioridad es sostener confianza: sin confianza no hay depósitos, y sin depósitos no hay crédito.
Se ha hablado de convertir cooperativas en bancos. ¿Cuál es su postura y qué implicaciones tendría?
La conversión es una solución aparente a un diagnóstico mal planteado. Una cooperativa no es un banco “pequeño”: es un modelo distinto, con propiedad colectiva, foco territorial, distribución de excedentes en beneficio de socios y una lógica de desarrollo local. Convertir cooperativas en bancos supone trasladar su naturaleza a una figura de capital privado, con accionistas y otra gobernanza. Eso puede romper el vínculo social y afectar el acceso al crédito en segmentos que hoy dependen de la cercanía cooperativa. El camino no es cambiar el modelo, sino fortalecerlo: más transparencia, mejor gestión, más educación financiera y supervisión proporcional al riesgo.
También te puede interesar: Tendencias tecnológicas que impulsaron la eficiencia, productividad y competitividad en el sector bananero
¿Qué se debería corregir en el “costo país” regulatorio para que el cooperativismo crezca con sostenibilidad?
El desafío no es eliminar regulación, sino evitar asimetrías y cargas que terminan castigando al actor formal. Cuando el control se concentra en quienes cumplen y el mercado informal opera sin freno, se distorsiona todo: suben costos, baja inversión y se debilita la capacidad de competir con prestamistas ilegales. Se requiere una mirada integral: simplificación de procesos, reglas claras, coordinación institucional y una agenda que entienda que el cooperativismo es parte de la solución, no un problema a corregir.
De cara a 2026, ¿cuáles son las prioridades estratégicas para el sector cooperativo?
2026 debe ser un año de consolidación y de posicionamiento. Consolidación en gestión de riesgo, solvencia y eficiencia; y posicionamiento para explicar —con datos y con resultados— por qué el cooperativismo es clave para inclusión, formalización y desarrollo local. También será un año para acelerar la modernización: canales digitales, interoperabilidad, calidad de servicio y educación financiera para socios. Y, sobre todo, fortalecer identidad cooperativa: el sector debe ser visto como aliado estratégico del Estado y del país para construir una economía más segura, ordenada y solidaria.