
La deuda del Gobierno en los mercados domésticos.
Al invertir a un mayor riesgo se debe exigir un mayor rendimiento. Una inversión más riesgosa, con el mismo rendimiento que otra inversión más segura, sería un absurdo: en bitcoins no esperemos las ganancias o pérdidas de bonos del estado.
Los bonos del estado se consideran la inversión más segura y son la base de la curva de mercado. En el Gráfico 1 (mercado bonos soberanos en dólares) de Estados Unidos, México, Colombia, Chile, Perú y Ecuador todos muestran una pendiente positiva, es decir, la relación eficiente de a mayor riesgo, mayor rendimiento.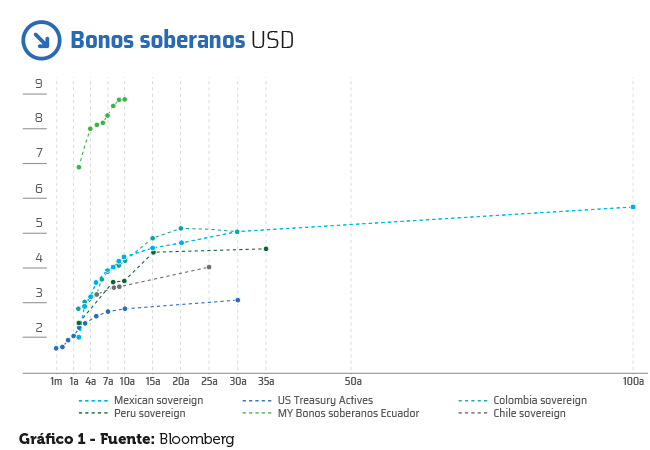
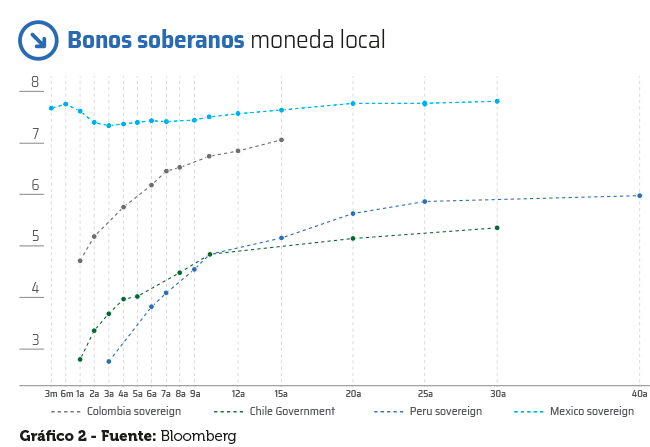
En el siguiente gráfico, vemos que de cuatro mercados domésticos latinoamericanos, tres han logrado, a pesar de tener moneda propia y riesgo cambiario, una curva de mercado eficiente. México, en el corto plazo (3 años), tiene pendiente negativa, o a mayor tiempo, menor retorno. La esperanza de que la incertidumbre sobre NAFTA, las relaciones con Estados Unidos y el tipo de cambio se disipe y se vuelva a una normalidad, sin Trump, explicaría esta curva invertida.
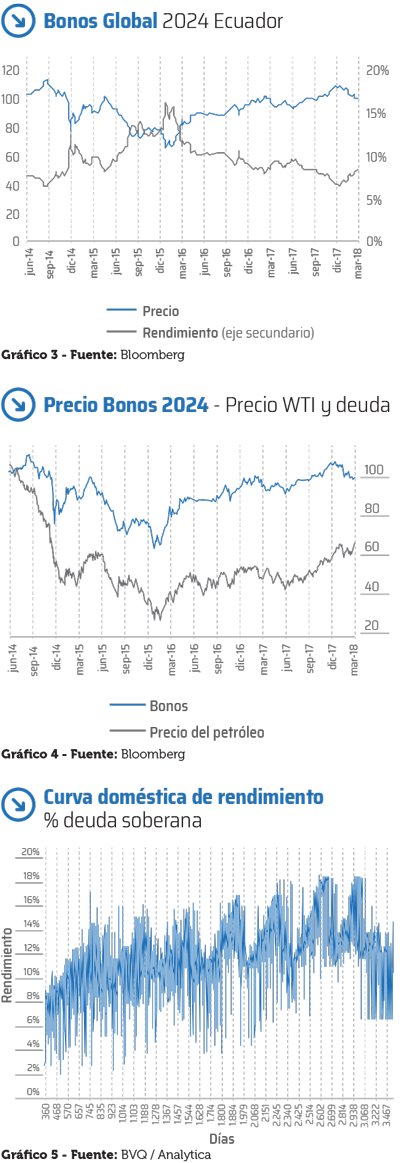 Los bonos de deuda externa ecuatoriana (Gráfico 3), que vencen en 2024 muestran que cuando el precio baja, el rendimiento sube, y al revés. Al precio de 65%, su rendimiento llega al 16%. Cuando el precio pasa del 100% del valor nominal, el rendimiento cae y es menor al momento en que se emitieron los bonos del estado, porque hay una percepción de menor riesgo, tanto por sus políticas como mayor capacidad de pago, que tiene una correlación directa con el precio del petróleo.
Si analizamos el Gráfico 4, vemos que sube el petróleo, sube el precio de la deuda y baja el Riesgo País -la diferencia en rendimiento exigida por los inversionistas entre los bonos americanos y los ecuatorianos- y viceversa.
En el Gráfico 5, de la deuda pública doméstica en las bolsas de valores del Ecuador, en plazos similares hay todo tipo de rendimiento y es evidente que no refleja la relación que, a mayor tiempo o riesgo, debe haber mayor retorno. Se evidencia que el gobierno ha creado dos mercados, el exterior, lógico y eficiente, donde es fácil la formación de precios, y el doméstico, donde ésta es casi imposible. Y, aprovechando su poder incontrolado de mercado, ha incurrido en discriminación de precios: cobrar por el mismo bien (riesgo soberano ecuatoriano) en mercados distintos, precios distintos que no están asociados a los costos de transporte y otros. El 40% del portafolio del Seguro Social, USD 7,6 miles de millones está invertido en este mercado doméstico donde el Gobierno Central le discrimina y abusa cobrándole mayor precio, y claro, con menores rendimientos que a los inversionistas en bonos externos.
 Cuando el precio de la deuda externa ecuatoriana estuvo a 65%, con un rendimiento de 16%, el IESS no la compró. En un momento de riesgo - país alto, precios de petróleo bajo, no aprovechó para comprar deuda externa barata y con excelente rendimiento: y mejorar así su liquidez y cálculos actuariales.
En el siguiente gráfico, vemos que de cuatro mercados domésticos latinoamericanos, tres han logrado, a pesar de tener moneda propia y riesgo cambiario, una curva de mercado eficiente. México, en el corto plazo (3 años), tiene pendiente negativa, o a mayor tiempo, menor retorno. La esperanza de que la incertidumbre sobre NAFTA, las relaciones con Estados Unidos y el tipo de cambio se disipe y se vuelva a una normalidad, sin Trump, explicaría esta curva invertida.
Los bonos de deuda externa ecuatoriana (Gráfico 3), que vencen en 2024 muestran que cuando el precio baja, el rendimiento sube, y al revés. Al precio de 65%, su rendimiento llega al 16%. Cuando el precio pasa del 100% del valor nominal, el rendimiento cae y es menor al momento en que se emitieron los bonos del estado, porque hay una percepción de menor riesgo, tanto por sus políticas como mayor capacidad de pago, que tiene una correlación directa con el precio del petróleo. Si analizamos el Gráfico 4, vemos que sube el petróleo, sube el precio de la deuda y baja el Riesgo País -la diferencia en rendimiento exigida por los inversionistas entre los bonos americanos y los ecuatorianos- y viceversa.
En el Gráfico 5, de la deuda pública doméstica en las bolsas de valores del Ecuador, en plazos similares hay todo tipo de rendimiento y es evidente que no refleja la relación que, a mayor tiempo o riesgo, debe haber mayor retorno. Se evidencia que el gobierno ha creado dos mercados, el exterior, lógico y eficiente, donde es fácil la formación de precios, y el doméstico, donde ésta es casi imposible. Y, aprovechando su poder incontrolado de mercado, ha incurrido en discriminación de precios: cobrar por el mismo bien (riesgo soberano ecuatoriano) en mercados distintos, precios distintos que no están asociados a los costos de transporte y otros. El 40% del portafolio del Seguro Social, USD 7,6 miles de millones está invertido en este mercado doméstico donde el Gobierno Central le discrimina y abusa cobrándole mayor precio, y claro, con menores rendimientos que a los inversionistas en bonos externos.
Cuando el precio de la deuda externa ecuatoriana estuvo a 65%, con un rendimiento de 16%, el IESS no la compró. En un momento de riesgo - país alto, precios de petróleo bajo, no aprovechó para comprar deuda externa barata y con excelente rendimiento: y mejorar así su liquidez y cálculos actuariales.